
MEDIA DIALOG NEWS – Dalam tata kelola organisasi modern, kebutuhan pengeluaran kecil dan mendesak merupakan bagian yang tidak terpisahkan dari kegiatan operasional. Karena itu, banyak perusahaan menyediakan kas kecil (petty cash) atau mekanisme lain yang memungkinkan unit kerja memenuhi kebutuhan operasional dengan cepat, tetap dalam batas kewenangan, dan dapat dipertanggungjawabkan.
Namun, bagaimana jika sebuah perusahaan sama sekali tidak menyediakan kas kecil?
Ketiadaan kas kecil sebenarnya bukan masalah dengan sendirinya. Sebuah perusahaan dapat memilih sistem cashless, pembayaran terpusat, kartu perusahaan, atau mekanisme reimbursement. Yang patut dicermati adalah ketika tidak adanya kas kecil juga tidak diikuti dengan mekanisme alternatif yang cepat dan jelas, sementara pekerjaan sehari-hari tetap membutuhkan pengeluaran kecil yang sifatnya mendesak.
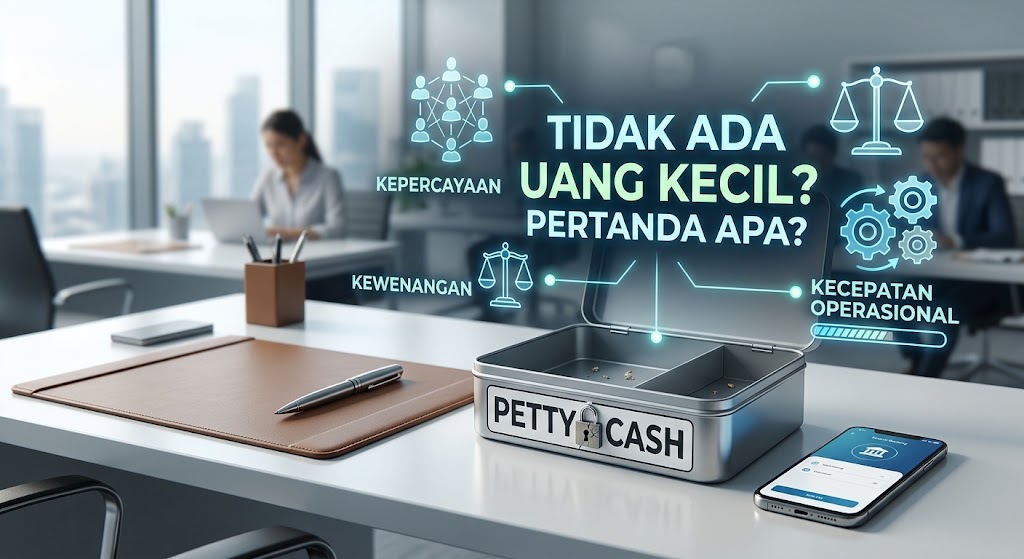
Dalam kondisi seperti itu, persoalannya bukan lagi sekadar soal uang receh. Ia mulai menyentuh persoalan kepercayaan, pendelegasian kewenangan, pengendalian internal, dan kecepatan operasional.
- Apakah Ini Sinyal Masalah Likuiditas?
Salah satu kemungkinan yang perlu dicermati adalah kondisi arus kas perusahaan.
Ketika setiap pengeluaran, sekecil apa pun, harus menunggu persetujuan berlapis atau pencairan dari pusat, bisa saja manajemen sedang menerapkan pengendalian kas yang sangat ketat. Tetapi kondisi tersebut juga perlu dilihat dalam konteks yang lebih luas: apakah perusahaan memang memiliki sistem pembayaran terpusat yang tertata, atau justru sedang berusaha menahan arus kas keluar karena keterbatasan likuiditas?
Ketiadaan kas kecil tidak dapat dijadikan bukti tunggal bahwa perusahaan mengalami masalah keuangan. Namun, jika kebutuhan operasional kecil pun berulang kali tertunda karena dana tidak tersedia atau proses pencairannya terlalu lama, maka kondisi tersebut layak menjadi bahan evaluasi manajemen.
Sebab, perusahaan tidak hanya membutuhkan uang untuk membiayai kegiatan besar. Operasional juga membutuhkan kemampuan menyediakan dana kecil pada saat yang tepat.
- Ketika Pengendalian Berubah Menjadi Sentralisasi
Persoalan berikutnya berkaitan dengan kepercayaan dan pendelegasian kewenangan.
Dalam organisasi, pengendalian keuangan memang penting. Setiap rupiah yang dikeluarkan perusahaan harus dapat dijelaskan sumber, tujuan, bukti, dan pertanggungjawabannya.
Namun, pengendalian keuangan tidak identik dengan sentralisasi seluruh keputusan keuangan.
Ada perbedaan antara sistem yang mengatur:
“Anda boleh menggunakan dana sampai batas tertentu dan harus mempertanggungjawabkannya.”
dengan sistem yang pada praktiknya mengatakan:
“Untuk mengeluarkan uang sekecil apa pun, semuanya harus menunggu keputusan atasan.”
Sistem pertama membangun kewenangan yang terukur. Sistem kedua berpotensi menciptakan bottleneck keputusan.
Dalam kondisi tertentu, ketiadaan kas kecil dapat mencerminkan rendahnya tingkat delegasi kepada unit kerja. Bukan karena semua pimpinan yang menolak kas kecil pasti tidak percaya kepada bawahannya, melainkan karena ketiadaan ruang keputusan pada level operasional dapat membuat bawahan kehilangan kemampuan untuk bertindak cepat, bahkan untuk persoalan yang sebenarnya sederhana.
Padahal, kepercayaan dalam organisasi tidak harus diberikan tanpa batas. Kepercayaan dapat dibangun melalui batas nominal, SOP, bukti transaksi, pemeriksaan berkala, dan mekanisme audit. Dengan kata lain, pengendalian dan kepercayaan seharusnya bukan dua hal yang saling bertentangan.
- Ketika Karyawan Harus Menalangi Perusahaan
Persoalan menjadi lebih menarik ketika tidak adanya kas kecil akhirnya membuat karyawan menggunakan uang pribadi untuk memenuhi kebutuhan perusahaan.
Misalnya, unit kerja membutuhkan meterai, tinta printer, ATK, konsumsi tamu, transportasi mendesak, atau kebutuhan kecil lainnya. Jika mekanisme pembayaran perusahaan tidak memungkinkan kebutuhan tersebut segera dipenuhi, karyawan mungkin memilih menalangi terlebih dahulu.
Sekali atau dua kali mungkin tidak menjadi persoalan.
Tetapi jika menjadi kebiasaan, muncul pertanyaan yang lebih besar:
Apakah perusahaan sedang menjalankan sistem operasionalnya, atau justru memindahkan kebutuhan modal kerja kecil kepada karyawannya?
Masalahnya bukan semata-mata pada nominal uang yang ditanggung karyawan. Yang lebih penting adalah dampaknya terhadap perilaku kerja.
Karyawan dapat menjadi enggan mengambil inisiatif karena takut uang pribadinya tertahan. Sebagian mungkin memilih menunggu persetujuan. Sebagian lainnya mungkin menganggap bahwa lebih aman tidak melakukan apa-apa daripada mengambil risiko mengeluarkan uang sendiri.
Pada titik itu, persoalan kas kecil telah berubah menjadi persoalan produktivitas dan perilaku organisasi.
- Budaya Birokrasi dan “Cost of Waiting”
Bisnis membutuhkan pengendalian, tetapi bisnis juga membutuhkan kecepatan.
Bayangkan sebuah kebutuhan sederhana: meterai habis, tinta printer kosong, perlengkapan kerja tidak tersedia, atau ada kebutuhan operasional mendadak yang harus diselesaikan hari itu juga.
Nilai transaksinya mungkin hanya puluhan atau ratusan ribu rupiah.
Tetapi jika pengeluaran tersebut harus menunggu transfer pusat, persetujuan direksi, atau prosedur administrasi yang panjang, maka yang perlu dihitung bukan hanya berapa uang yang dikeluarkan, melainkan juga berapa biaya yang muncul akibat menunggu.
Inilah yang dapat disebut sebagai “cost of waiting”—biaya yang timbul karena sebuah pekerjaan harus menunggu keputusan, dana, atau proses administrasi.
Karyawan menunggu.
Pekerjaan menunggu.
Unit lain ikut menunggu.
Dan dalam beberapa kasus, kegiatan yang nilainya jauh lebih besar ikut terdampak hanya karena kebutuhan kecil tidak dapat dipenuhi pada waktunya.
Karena itu, efisiensi perusahaan tidak selalu berarti menghemat setiap rupiah yang keluar. Efisiensi juga berarti memastikan bahwa pengeluaran yang memang diperlukan dapat dilakukan pada waktu yang tepat, melalui prosedur yang tepat, dan dengan pertanggungjawaban yang jelas.
- Disiplin Keuangan Bukan Berarti Membuat Uang Sulit Keluar
Ada miskonsepsi yang kadang muncul dalam pengelolaan perusahaan: semakin sulit uang dikeluarkan, semakin disiplin pula keuangannya.
Pandangan tersebut perlu dilihat kembali.
Disiplin keuangan bukan diukur dari seberapa sulit seseorang mendapatkan dana operasional. Disiplin keuangan lebih berkaitan dengan apakah setiap pengeluaran memiliki dasar yang jelas, kewenangan yang sesuai, bukti transaksi, pencatatan, dan pertanggungjawaban.
Karena itu, perusahaan tidak harus menyediakan kas kecil kepada setiap orang atau setiap departemen.
Yang lebih penting adalah tersedianya mekanisme pengeluaran operasional yang proporsional dengan kebutuhan pekerjaan.
Bisa berupa kas kecil.
Bisa berupa kartu perusahaan.
Bisa berupa reimbursement yang cepat.
Bisa pula melalui sistem pembayaran terpusat dengan batas kewenangan tertentu.
Bentuknya dapat berbeda-beda.
Yang tidak boleh hilang adalah keseimbangan antara kontrol dan kelancaran operasional.
- Persoalannya Bukan Berapa Rupiah, tetapi Berapa Besar Wewenang
Pada akhirnya, pembicaraan tentang kas kecil sebenarnya membawa kita pada persoalan yang lebih besar: desain kewenangan dalam organisasi.
Seorang kepala bagian diberi tanggung jawab atas pekerjaannya. Seorang HRD bertanggung jawab atas administrasi dan kebutuhan sumber daya manusia. KTU mengelola kegiatan administrasi. Humas berhubungan dengan pihak eksternal. Unit operasional menjalankan pekerjaan sehari-hari.
Tetapi jika setiap keputusan kecil tetap harus kembali kepada satu pusat kekuasaan, maka pertanyaan yang perlu diajukan bukan hanya:
“Mengapa tidak ada uang kecil?”
Melainkan:
“Seberapa jauh tanggung jawab telah diikuti oleh kewenangan?”
Sebab, memberikan tanggung jawab tanpa memberikan ruang kewenangan yang memadai dapat menciptakan persoalan tersendiri.
Orang diminta bertanggung jawab atas hasil, tetapi tidak memiliki cukup ruang untuk mengambil keputusan yang diperlukan untuk mencapai hasil tersebut.
Dalam jangka panjang, pola seperti ini dapat membuat organisasi menjadi pasif. Bawahan belajar bahwa mengambil keputusan adalah risiko, sedangkan menunggu instruksi adalah pilihan yang paling aman.
Dan ketika semua orang memilih menunggu, perusahaan mungkin memang berhasil mengurangi sebagian risiko pengeluaran. Tetapi perusahaan juga berisiko kehilangan sesuatu yang jauh lebih mahal: kecepatan.
Kesimpulan
Kas kecil bukan sekadar uang receh yang disimpan di laci administrasi.
Ia hanyalah salah satu instrumen untuk menjawab kebutuhan yang lebih besar: bagaimana perusahaan memberikan ruang bagi pekerjaan untuk berjalan, sekaligus memastikan setiap rupiah tetap terkendali dan dapat dipertanggungjawabkan.
Karena itu, ketiadaan kas kecil tidak otomatis menunjukkan bahwa sebuah perusahaan bermasalah. Yang perlu diperiksa adalah apa sistem penggantinya, seberapa cepat sistem itu bekerja, dan apakah mekanisme tersebut mampu memenuhi kebutuhan operasional tanpa menciptakan hambatan yang tidak perlu.
Perusahaan yang matang bukan perusahaan yang membuat uang sesulit mungkin untuk dikeluarkan.
Perusahaan yang matang adalah perusahaan yang mampu memastikan bahwa uang keluar dengan alasan yang benar, melalui kewenangan yang benar, pada waktu yang tepat, dengan bukti dan pertanggungjawaban yang jelas.
Pada akhirnya, pertanyaan “Mengapa tidak ada uang kecil di perusahaan?” mungkin bukan pertanyaan tentang nominal.
Ia adalah pertanyaan tentang kepercayaan, kewenangan, pengendalian, dan kemampuan sebuah organisasi untuk membuat orang-orang di dalamnya tetap dapat bekerja.
Sebab sistem yang terlalu longgar memang dapat membuka ruang penyalahgunaan. Tetapi sistem yang terlalu sempit juga dapat membuat pekerjaan tersandera.
Di antara keduanya, di situlah kematangan manajemen diuji. (Edi Prayitno)